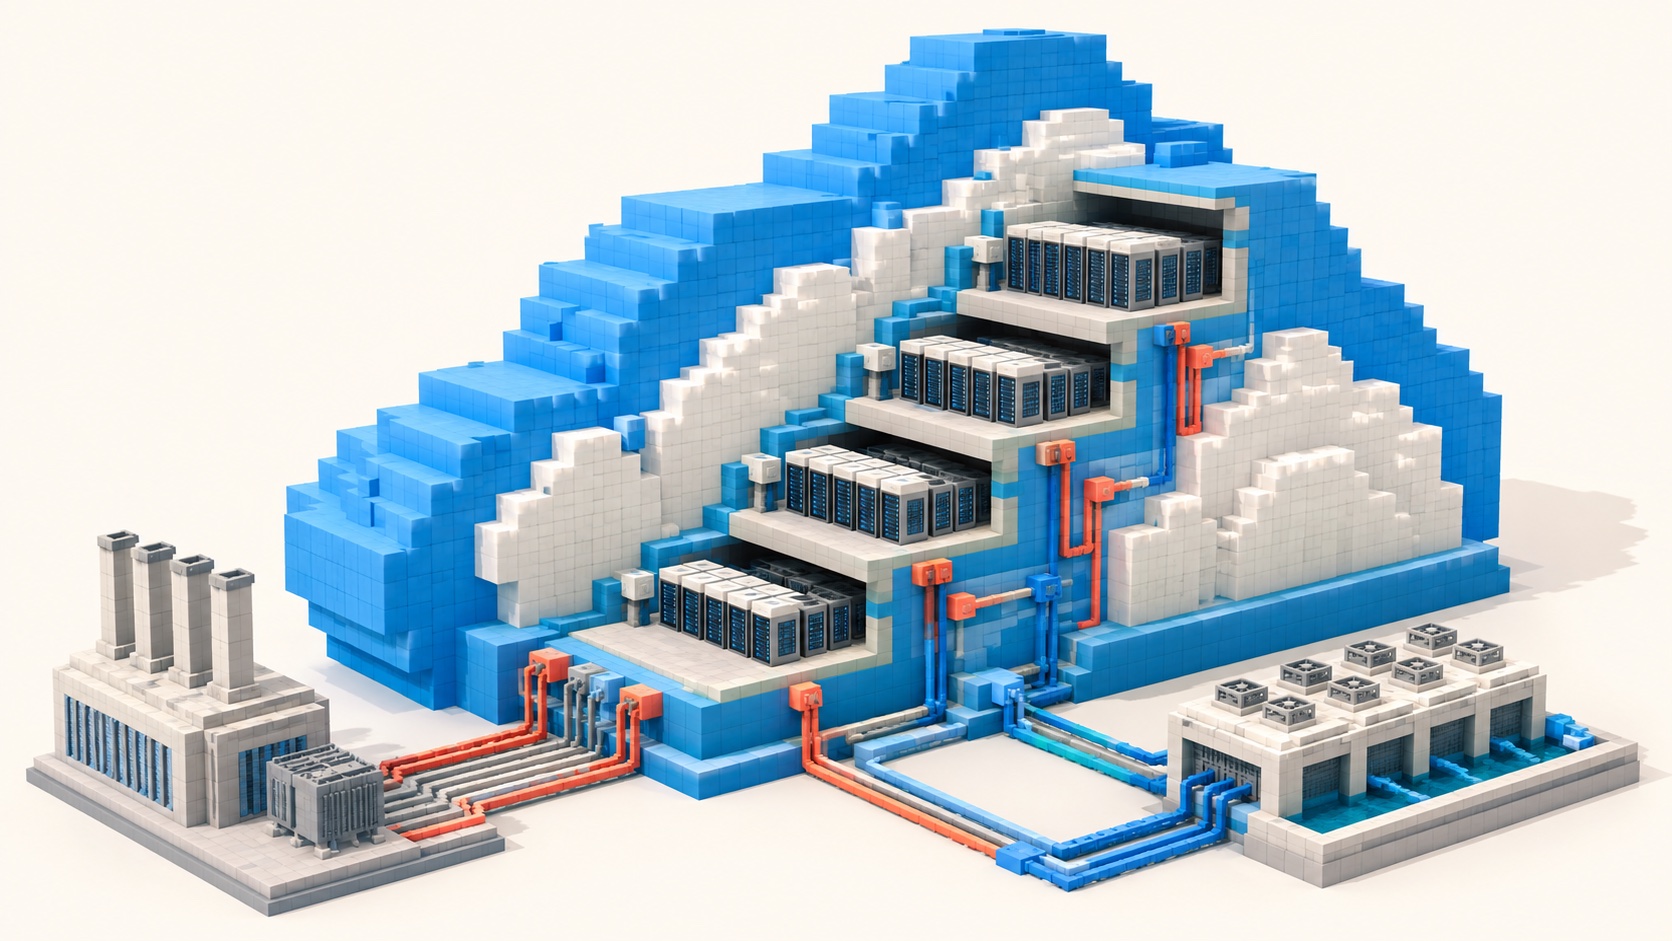
微软 2026 财年第四季度收入达到 900 亿美元,Azure 及其他云服务收入增长 43%。与此同时,公司预计下一季度资本开支超过 500 亿美元。对投资者,这两项数字提出同一个问题:已经加速的云收入,能否在设备折旧和长期租赁义务扩大之前,产生足够的现金回报?[1][2]
本季提供了积极迹象。管理层称,新增容量更早上线,CPU 与 GPU 资源使用效率改善,使额外供给较快转成收入。但云毛利率仍受建设和使用成本影响,资本开支的租赁分类也即将变化。判断投资强度和回报,需要把收入、工程进度与会计口径同时读清。
本文目录6 个章节
43% 的增长,来自新增供给与既有资产效率
管理层披露,本季度新增约 1 GW 容量,启用 31 座数据中心,全年启用 88 座,并计划在两年内让整体容量大致翻倍。这些数字说明供给扩张,但一座数据中心的大小和用途各不相同,不能用数量简单推算平均投资或收入。Azure 增长也同时包括 AI 与非 AI 云服务,不能全部归于生成式 AI。[2]
另一个重要变化是到货至上线时间。微软称,最大区域的新 GPU 从抵达数据中心到投入服务,所需时间在一个财年内缩短近 50%。设备买来后等待安装、联网和调试的时间减少,能够更早参与工作。只要客户需求足够,这种改善会缩短从付款到收款的间隔,而不必依赖同比例增加设备采购。
效率提升也让既有资产产生更多服务。微软报告 Copilot 工作负载吞吐量较年初提高四倍,Maia 200 相对机群中最新一代硬件的每美元性能提高 30%,内部 MAI 模型在 Maia 200 上的每瓦性能提高 40%。[2] 它们是公司在特定工作负载下的自报比较,不能转换成整个 Azure 利润率的同幅改善。
财务上需要进一步区分两种收益:更多可收费任务可以增加收入,更低的单位任务成本可以改善毛利。如果降本通过降价让给客户,收入未必按吞吐增长;如果效率释放的容量用于内部研发,它可能增强产品能力,却不会立即形成第三方云收入。管理层称需求仍超过可用供给,为积极解释提供支持,但没有披露足够数据分拆每项贡献。
资本开支降到 1750 亿美元,不代表少建了同样金额
公司把 2026 日历年资本开支预期展示调整至约 1750 亿美元,原先约 1900 亿美元;管理层明确表示,除会计影响外,投资预期没有改变。原因是自 FY2027 起,数据中心和办公楼估计使用寿命由 15 年延长至 25 年,更多未来租赁由融资租赁分类转为经营租赁。[2]
融资租赁计入公司所述资本开支,经营租赁不计入。因此,约 150 亿美元的展示差额不能被解读为等额削减服务器订单或降低实物建设。使用寿命调整还会改变未来折旧节奏,但管理层预计对 FY2027 经营利润的帮助很小。这里延长的是建筑寿命,不是把 GPU 也改为二十五年折旧。
当季现金购置物业和设备为 358 亿美元,融资租赁为 56 亿美元。两者显示不同支付方式下的资产取得;经营租赁则还涉及未来持续付款。比较不同时期投入时,应把这些项目分别列出,再结合实际可用容量理解,避免把某一项从资本开支移出后的下降误认为现金义务消失。
这种口径变化也会影响同行比较。如果一家更多自建,一家更多租赁,现金资本开支的差异既可能来自投资强度,也可能来自资产所有权和付款安排。完整的回报分析需要同时考虑资产投入和对应义务,不能仅凭资本开支占收入比判断谁更轻资产。
上线早一个月,价值体现在哪里
用一个假设集群说明交付速度。设其稳定运行后每月可确认收入 1 亿美元,收入扣除随使用量变化的现金成本后贡献率为 60%;客户需求、价格和稳定利用率均不变。如果上线提前一个月,且相应服务可以提前收费,则增加约 1 亿美元收入和 6000 万美元现金贡献。这是时间敏感度,不是微软项目的收入预测。
这一收益不能简单等同于净利润。额外运行会消耗设备,折旧开始时间也可能改变;若为加速交付支付额外施工、运输或运维费用,还要扣除相关支出。反过来,已付款设备闲置时,资金占用依然存在。缩短等待时间的价值,来自让资产更早产生收益,而非改变会计描述。
电力、变压器、冷却、网络集成和客户部署都可能决定起算日期。微软的 Pecos 与 Cheyenne 官方项目公告,提供了具体地点的建设参照,但单个园区无法代表全球建设节奏,也不能据此推断某一家设备厂商的订单份额。[3][4] 一笔资本开支可以较早进入供应商收入,较晚才进入微软的云收入。
因此,设备链和云运营商的投资判断可能短期不同步。供货增长有利于上游销售,却不保证运营商当期回报改善。对微软,值得跟踪的是投入服务的容量、从到货到上线的时间,以及新增资产上线后能否迅速获得付费负载。它们共同决定建设期有多长、资本被占用多久。
云毛利率和自由现金流,给出了两种约束
微软云当季收入为 593 亿美元,同比增长 27%,毛利率为 65%。管理层解释,同比下降与 Azure 占比提高、AI 基础设施投资和使用增加有关,效率改善抵消了一部分压力。[1][2] 这是微软云组合口径,不能直接作为 Azure 或 AI 推理业务的独立毛利率。
即使不预测具体产品利润,也可以看出利润率敏感度。以当季微软云收入为静态基数,毛利率每变化 1 个百分点,对毛利额的影响约为 5.93 亿美元;若收入不变、毛利率下降 3 个百分点,毛利减少约 17.79 亿美元。实际收入和产品组合会同时变化,这只是把百分比变化还原为金额。
现金流反映另一面。当季经营现金流为 554 亿美元,减去现金购置物业和设备 358 亿美元,得到约 196 亿美元自由现金流。现金设备投入约相当于经营现金流的 64.6%。[2] 公司仍有可观现金生成,但建设消耗了其中很大一部分;融资租赁等非当期现金取得也不能从经济投入分析中遗漏。
未来利润与现金可以暂时走向不同方向。资产投产后,收入开始增加,折旧逐步进入成本;采购款可能早已支付,也可能通过租赁分期支付。只有把当期利润与此前投入、未来付款和设备更新结合起来,才能判断云增长是否带来良好的整个周期回报。
6780 亿美元 RPO 的价值,取决于期限和交付
商业剩余履约义务 RPO 达到 6780 亿美元,同比增长 84%;剔除 OpenAI 后增长 25%。管理层称,约 30% 将在未来十二个月确认,剩余部分期限更长。[2] 这说明长期客户承诺增加,但增长率也受到大合同规模与期限影响,不能全部视为短期需求速度。
按 30% 机械计算,未来十二个月对应约 2034 亿美元,余下约 4746 亿美元。这是根据披露比例得到的合同期限分布,不是对未来十二个月微软云总收入的预测:RPO 和微软云覆盖范围不同,未来新签及其他未纳入 RPO 的业务也可能形成收入。
客户承诺需要可用服务来兑现。若供给交付顺利,长期合同可以减少新增容量的销售风险;如果项目延期,收入可能后移,而部分资产投入和租赁义务已经开始。另一方面,合同期限拉长本身就能扩大 RPO,即使下一年收入增速变化不大。
因此,比总额继续创新高更有用的信号,是短期可确认部分能否兑现、客户结构是否扩大、合同增长是否与实际使用相匹配。微软披露剔除 OpenAI 的增长,有助于理解大客户影响,但仍不足以独立计算每类客户对资本回报的贡献。
后期再采购昂贵设备,能降低多少过度建设风险
管理层提出通过后期确定昂贵设备配置来保持灵活性。本季约三分之二资本开支投向 CPU 和 GPU 等较短寿命资产,采购周期相对短,需求变化时可以调整后续订单;土地、建筑和接入安排往往更早推进。[2] 这使公司不必在项目最初就锁定全部技术配置。
灵活性有边界。土地、变电设施、施工和长期租赁一旦投入,撤回成本仍然存在。尚未采购 GPU 的机房可以避免一部分技术贬值,却仍需要找到用途。微软拥有多地区客户、不同工作负载和内部产品,可能提高容量调配能力,但不能假设所有位置和所有配置都可无成本互换。
零组件涨价又带来另一种权衡。管理层认为新合同可反映成本变化,技术效率也有助于维持客户价值。若定价和效率足以吸收涨价,公司可以保住回报;若客户对价格更敏感,涨价可能抑制需求,或由云厂商承担部分成本。未来毛利率和使用增长会比口头需求判断更有说服力。
公司预计下一季度 Azure 固定汇率增长约 45%,FY2027 资本开支继续增长。[2] 支持偏积极判断的,是增长已经随更快交付而加速;需要防范的,是资本和长期义务扩张快于可持续收益。最值得看到的组合是更多可用容量、较快收入兑现、可控利润率压力,以及在整个建设周期内改善的现金回报。
来源
本网站内容仅用于信息展示与研究,不构成任何投资建议。